Contexto
No will bank eu liderava o design dos produtos comissionados: seguros, recarga de celular e capitalização. Seguro não é algo que as pessoas têm na cabeça, e menos ainda os nossos clientes, das classes C e D.
Nossa pesquisa mostrou que a decisão de contratar proteção vem em momentos de transição e de risco novo. Esperar a pessoa achar o hub de seguros não ia funcionar.
O que eu desenhei
Desenhei as ofertas contextuais: pequenas ofertas de seguro que aparecem onde o cliente já está, e falam do que ele acabou de fazer. Mexeu no dinheiro com Pix? Proteja seu cartão. Pagou a fatura? Seu cartão pode ficar protegido também.
Algumas regras deixavam elas fora do caminho:
- A oferta vem depois da tarefa, na tela de sucesso, nunca como um passo no meio dela.
- Uma linha, um toque. Ela nunca cobre a tela nem bloqueia o botão principal.
- O texto conversa com o momento, não com "seguro" de forma genérica.
- Cada ponto rodava sozinho, com os próprios números, pra gente poder desligar o que não funcionava.
O que a gente testou
Cada ponto de oferta era um experimento. Alguns que guiaram o resto:
- Qual produto no minicard da Home. O seguro cartão teve 28% mais contratações que o seguro conta, e virou a oferta principal.
- Qual argumento. O teste rodou bem no carnaval, quando cartão e celular são muito roubados na multidão. Então uma versão dizia: proteja seu cartão no carnaval. A outra oferecia um sorteio mensal de R$ 10.000. O sorteio converteu 240% mais. A mesma força apareceu de novo quando as pessoas montaram o próprio seguro.
- Qual oferta depois do Pix. Trocar as ofertas antigas pelo seguro cartão com Disney+ aumentou a conversão em 49% depois de um Pix à vista, e a receita em 222%. Depois do Pix no crédito, a conversão caiu 46%, e essa hipótese voltou pra revisão.
O que vinha depois
A pesquisa tinha mostrado que a própria palavra "seguro" afastava nossos clientes. O próximo teste era chamar de proteção, começando pela oferta em gerenciar cartões. Outros pontos de oferta estavam na fila, em bolsos e CDB.
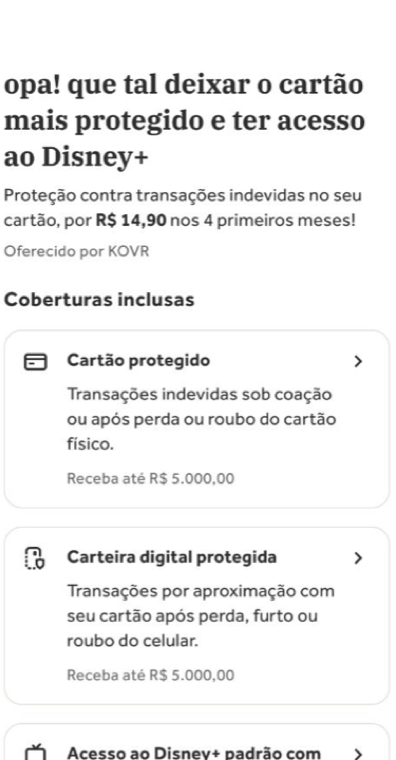 A oferta que mais vendeuLogo depois de o dinheiro sair
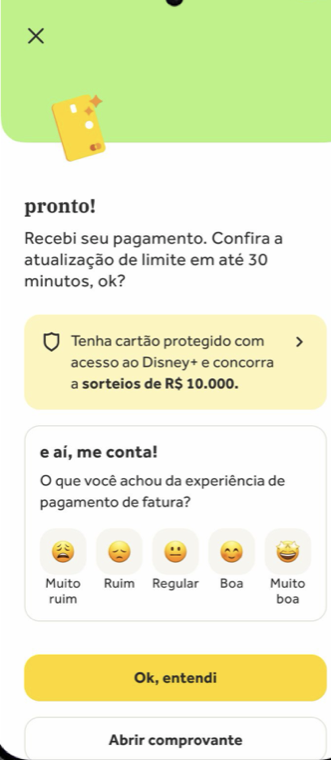 Na tela de sucessoUma linha, depois da tarefa
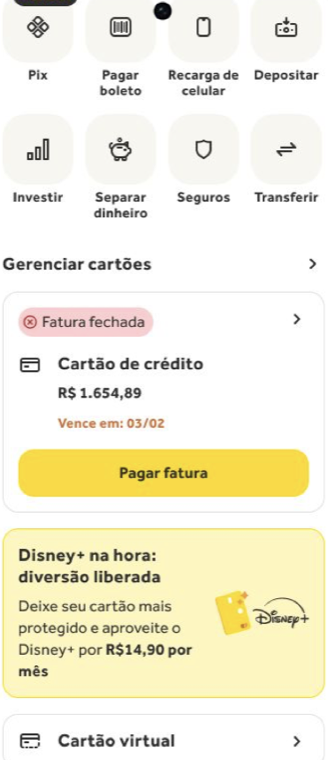 Abaixo de gerenciar cartõesDo lado da fatura
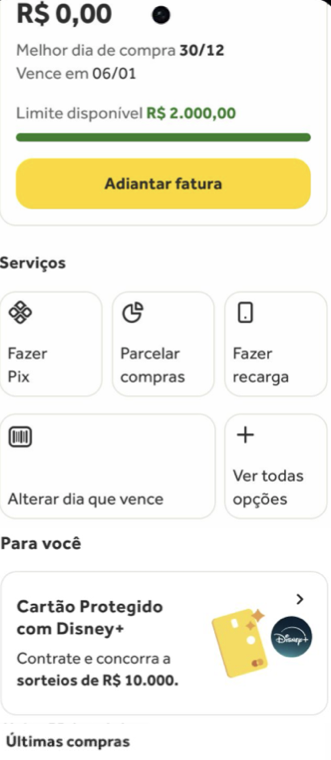 Em "Para você"Muita visualização, pouca venda